Ein typischer Fall, frei konstruiert: Jemand studiert, setzt nebenbei Server auf, sichert das Heimnetz ab und trackt Ausgaben in einer selbstgebauten App. Trotzdem lehnt die Bank den Antrag auf ein reguläres Kreditkartenlimit ab. Der Grund ist eine dünne, „schwache“ Schufa. Es gab keinen Zahlungsausfall und keine Mahnung, nur zu wenig Historie. Ohne überzogenes Konto und ohne laufenden Ratenkredit ist man für eine Auskunftei ein weißes Blatt.
An dieser Stelle bleiben viele junge Leute hängen. Weiter hilft es, das Problem wie ein IT-Projekt anzugehen: analysieren, Werkzeuge auswählen, automatisieren, messen. Der erste Baustein kann eine Karte sein, die ohne klassische Bonitätsprüfung auskommt. Studentenkreditkarten gibt es als echte Kreditkarte, als Debitkarte und als Prepaid-Karte auf Guthabenbasis; die Unterschiede erklärt Bonitrust. Eine Guthabenkarte vergibt kein Limit, das zur Schuldenfalle werden könnte, und funktioniert trotzdem für die meisten Online-Zahlungen und Abos. Die folgenden Abschnitte zeigen an diesem Beispiel, wie man Schritt für Schritt vom Blindflug zu einer dokumentierten, planbaren Finanzlage kommt.
Die Ausgangslage: viel Technik, wenig Struktur
Das Kuriose an solchen Fällen: An Werkzeugen fehlt es selten. Da sind drei Konten, zwei Sparpläne, ein Tabellenblatt und mehrere Banking-Apps. Nur redet keins dieser Systeme mit dem anderen. Abbuchungen für Cloud-Speicher und Software-Lizenzen verteilen sich auf verschiedene Karten, und am Monatsende ist unklar, was noch kommt.
Aus dem Beruf kennen viele das Muster. Wildwuchs entsteht durch fehlende Prozesse, mit fehlender Software hat er selten zu tun. Beim Aufräumen einer IT-Landschaft braucht es zuerst klare Abläufe, ein Gedanke, den auch der Beitrag zur Rolle von Effizienz im digitalen Zeitalter aufgreift. Die erste Erkenntnis ist deshalb unbequem: Das größere Problem ist oft die fehlende Übersicht über die eigenen Zahlungsströme. Die Schufa kommt erst danach.
Dazu kommt ein psychologischer Faktor, den viele Studierende kennen. Solange alles irgendwie funktioniert, schaut man nicht genau hin. Oft zwingt erst eine Absage dazu, den Ist-Zustand ehrlich aufzunehmen, so wie man vor einer Migration das Bestandssystem dokumentiert. Praktisch heißt das: zwölf Monate Kontobewegungen exportieren und in Kategorien sortieren. Bleibt dabei ein spürbarer Teil der Ausgaben ohne klare Kategorie, liegt genau dort das Einsparpotenzial.
Bonität verstehen, bevor man sie verbessert
Bevor man etwas ändert, lohnt der Blick auf die Datengrundlage. Die SCHUFA berechnet aus vorhandenen Informationen einen Score, der ausdrückt, wie wahrscheinlich jemand seinen Zahlungsverpflichtungen nachkommt. Wie die verschiedenen Score-Modelle der SCHUFA zustande kommen, erklärt die Auskunftei selbst. Positives Zahlungsverhalten und stabile Vertragsbeziehungen stützen den Wert, viele parallele Kredite oder Zahlungsstörungen drücken ihn.
Der wichtigste kostenlose Hebel ist die Datenkopie. Nach Art. 15 Abs. 3 DSGVO steht jedem eine kostenlose Kopie der gespeicherten Daten zu; für weitere Kopien erlaubt das Gesetz ein angemessenes Entgelt. Eine feste Jahresgrenze gibt es seit der DSGVO nicht mehr. Die Verbraucherzentrale erklärt, wie man diese Auskunft bei Schufa und Co. verlangt, rät zu mindestens einer Abfrage pro Jahr und warnt davor, für dieses Recht zu bezahlen. Bei der SCHUFA heißt das kostenlose Angebot „Datenkopie nach Art. 15 DS-GVO“. Typische Funde sind eine veraltete Adresse oder ein längst gekündigter Vertrag, der noch als aktiv geführt wird. Für die Korrektur reicht ein formloses Schreiben, das die falschen Daten konkret benennt, am besten mit Beleg. Falsche Einträge muss die Auskunftei kostenlos berichtigen oder löschen.
Der Digital-Stack: welche Tools wirklich helfen
Noch mehr Apps bringen wenig. Drei Bausteine reichen, wenn man sie konsequent nutzt:
- Ein Haushaltsbuch mit automatischem Import. Alle Umsätze laufen in eine App, die Kategorien selbst vorschlägt. So steht schwarz auf weiß da, was Software-Abos im Monat kosten, und überflüssige lassen sich gleich kündigen.
- Die Guthabenkarte als zentrale Zahlungsstelle. Alle wiederkehrenden Abos wandern auf diese eine Karte. Ein Ort, eine Abrechnung, keine Überraschungen. Weil die Karte auf Guthabenbasis läuft, lässt sich nur ausgeben, was vorher aufgeladen wurde.
- Daueraufträge und automatische Sparraten. Am Tag nach dem BAföG- oder Lohneingang schiebt ein Dauerauftrag feste Beträge auf ein Tagesgeldkonto und auf die Karte. Was übrig bleibt, ist echtes Verfügungsgeld.
Der Effekt gleicht gut aufgesetzter Automatisierung im Arbeitsalltag: Entscheidungen, die man einmal trifft und dann laufen lässt, kosten keine Willenskraft mehr. Wie stark digitale Werkzeuge Routinen abnehmen, zeigt der Ratgeber Technik kaufen nach KI-Empfehlung an einem verwandten Beispiel aus der Kaufberatung.
Die Checkliste: in fünf Schritten digital aufgestellt
Aus dem Beispiel ergibt sich eine Reihenfolge, die sich fast eins zu eins übertragen lässt:
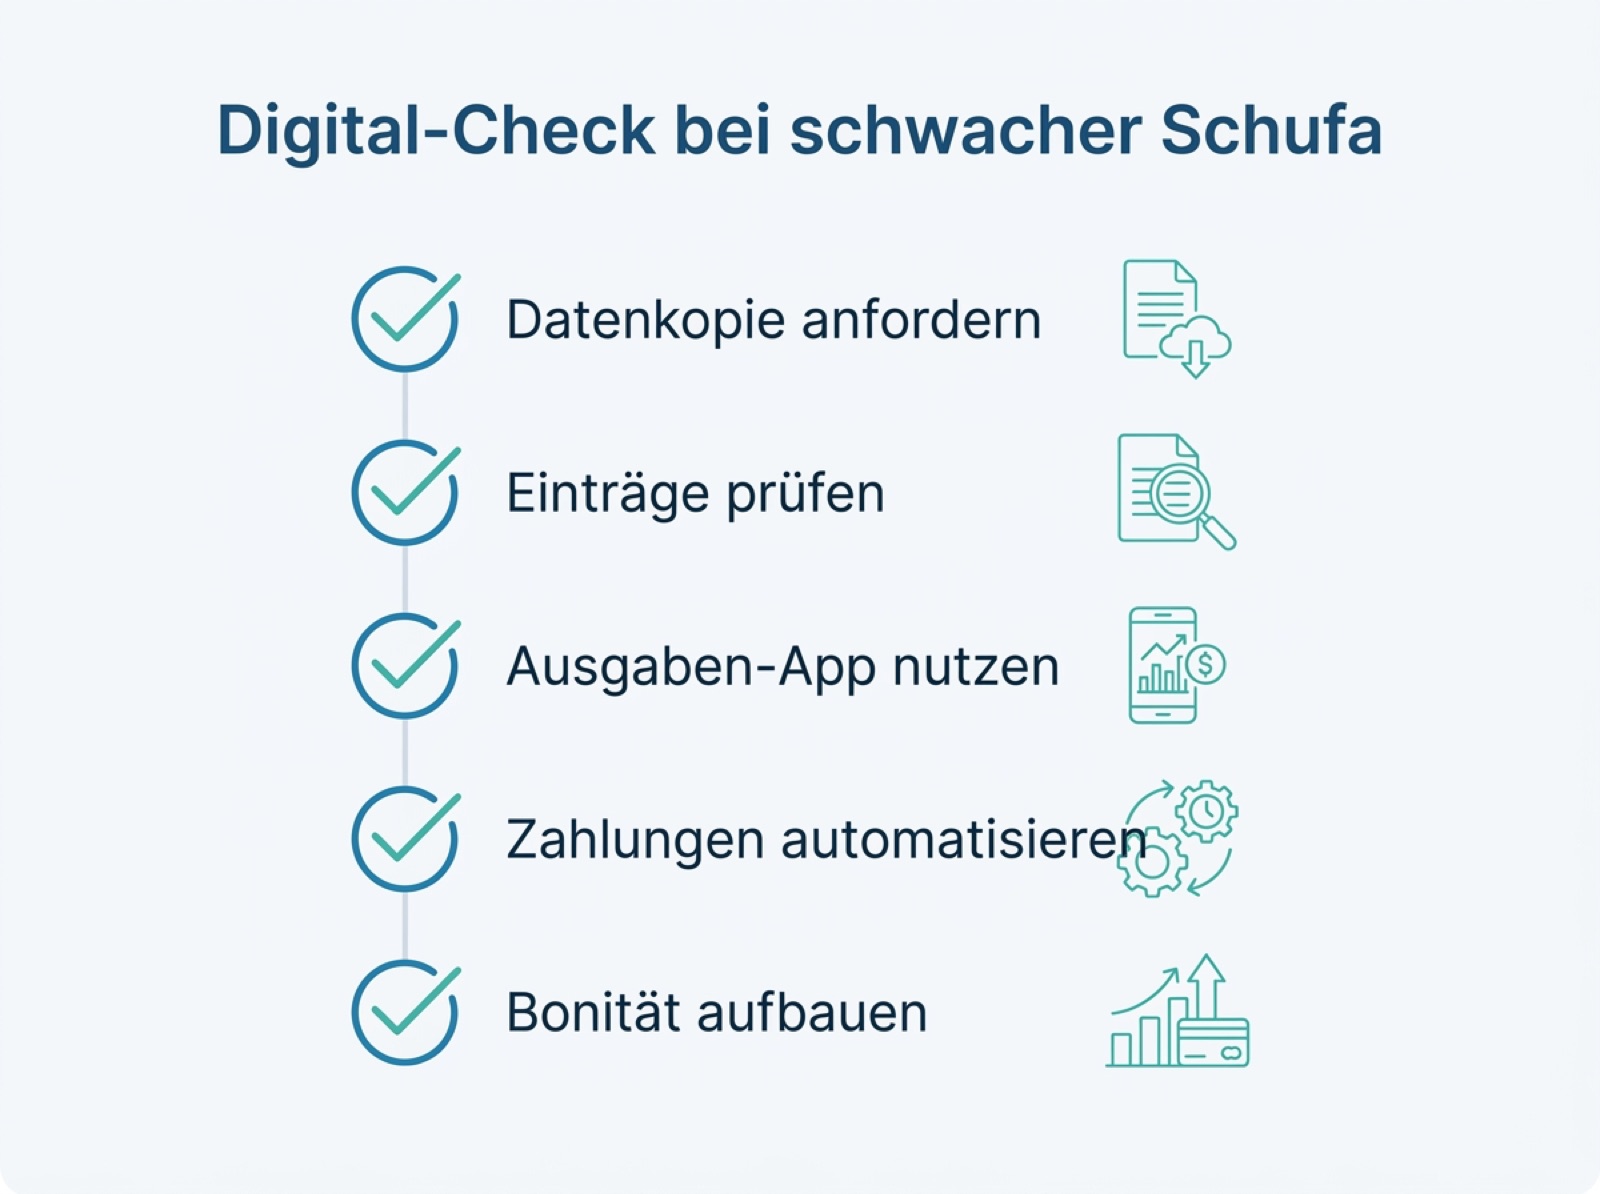
Fünf Schritte vom Blindflug zur planbaren Finanzlage.
- Datenkopie anfordern. Die kostenlose Kopie nach Art. 15 DSGVO anfordern und den Ist-Zustand kennen.
- Einträge prüfen und korrigieren. Veraltete oder falsche Einträge schriftlich und mit Nachweis beanstanden.
- Ausgaben sichtbar machen. Ein Haushaltsbuch mit Auto-Import füttern und Abos ausmisten.
- Zahlungen automatisieren. Feste Sparraten und Kartenaufladungen per Dauerauftrag vom Bauchgefühl entkoppeln.
- Positive Historie aufbauen. Rechnungen, Raten und Verträge pünktlich bedienen. Auf dieses Signal reagiert die Bonität langfristig.
Der letzte Punkt dauert am längsten und zählt am meisten. Eine schwache Schufa bessert sich über Monate ordentlichen Verhaltens, einen Trick dafür gibt es nicht. Die Guthabenkarte hilft indirekt: Ohne Kreditrahmen entsteht keine Kartenrechnung, die später unbezahlt bleibt und als Zahlungsstörung gemeldet werden könnte.
Sicher unterwegs: Daten und Dokumente im Griff
Gerade IT-affine Nutzer unterschätzen oft die Ablage. Kontoauszüge, Kündigungsbestätigungen und Schreiben an die Auskunftei gehören gescannt in eine verschlüsselte Ordnerstruktur statt auf einen Papierstapel. Steht später doch ein Kreditantrag an, sind alle Nachweise sofort griffbereit. Wie wichtig geordneter, sicherer Dokumentenaustausch inzwischen ist, zeigt auch der Beitrag über virtuelle Datenräume in Deutschland. Das Prinzip lässt sich im Kleinen auf die eigenen Finanzunterlagen übertragen.
Realistisch betrachtet zeigt sich nach einem halben Jahr vor allem mehr Ordnung: Fehler sind korrigiert, Doppel-Abos gekündigt, eine feste Sparquote läuft. Der Score selbst reagiert langsamer, weil er auf der Zahlungshistorie beruht, und die muss erst wachsen. Um wie viel er steigt, kann niemand seriös vorhersagen.
Was IT-affine Menschen beim Geld anders machen
Aus dem Beispiel lässt sich vor allem eine Denkweise mitnehmen. Geld wird zur Optimierungsaufgabe, und Verzicht ist dafür keine Voraussetzung. Drei Prinzipien aus dem IT-Alltag passen fast wörtlich.
Erstens: messen vor optimieren. Ohne Datenexport keine Entscheidung, denn das Bauchgefühl über die eigenen Ausgaben trügt häufig. Zweitens: Single Source of Truth. Eine zentrale Karte für wiederkehrende Kosten ist übersichtlicher als fünf verstreute Abbuchungen, weil man nur an einer Stelle nachsehen muss. Drittens: Automatisierung schlägt Disziplin. Ein Dauerauftrag, der am Zahltag greift, ist zuverlässiger als der beste Vorsatz. Mit dieser Logik im Kopf hat man beim Thema Bonität sogar einen Startvorteil, sofern man sie auch auf die eigenen Finanzen anwendet und nicht nur auf Serverkonfigurationen.
Für alle mit dünner oder schwacher Schufa heißt das: Eine saubere, wiederholbare Routine bringt mehr als jeder einzelne Kredit-Kniff. Werkzeuge gibt es genug. Es kommt darauf an, sie zu einem System zu verbinden, das ohne tägliche Aufmerksamkeit läuft. Der Beitrag gibt einen allgemeinen Überblick und ersetzt keine individuelle Finanz- oder Schuldnerberatung.
Häufige Fragen
Bekomme ich mit schwacher Schufa überhaupt eine Kreditkarte?
In vielen Fällen ja. Karten auf Guthabenbasis, also Prepaid-Varianten, verzichten in der Regel auf eine klassische Bonitätsprüfung, weil kein Kreditrahmen vergeben wird. Man lädt Guthaben auf und zahlt damit. Ins Minus rutschen kann man so nicht.
Verbessert eine Guthabenkarte direkt meinen Score?
Nicht automatisch. Der eigentliche Effekt entsteht durch das Verhalten dahinter: pünktliche Zahlungen, keine Überziehungen, stabile Vertragsbeziehungen. Die Karte ist das Werkzeug, das dieses Verhalten leichter macht.
Wie oft sollte ich meine Schufa-Daten prüfen?
Die Verbraucherzentrale empfiehlt mindestens eine Auskunft pro Jahr über die kostenlose Datenkopie nach Art. 15 DSGVO. Nach einem Umzug oder einer Kreditablehnung lohnt sich ein zusätzlicher Blick, weil sich dann besonders leicht Fehler einschleichen.
Welche digitalen Tools brauche ich mindestens?
Drei reichen: eine App fürs Ausgaben-Tracking mit automatischem Import, eine zentrale Zahlungskarte für wiederkehrende Kosten und Daueraufträge fürs Sparen. Mehr Tools schaffen selten mehr Überblick, eher mehr Reibung.
Hinterlasse jetzt einen Kommentar